中小企業経営強化税制と補助金の併用は?公募要領で確認する範囲
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
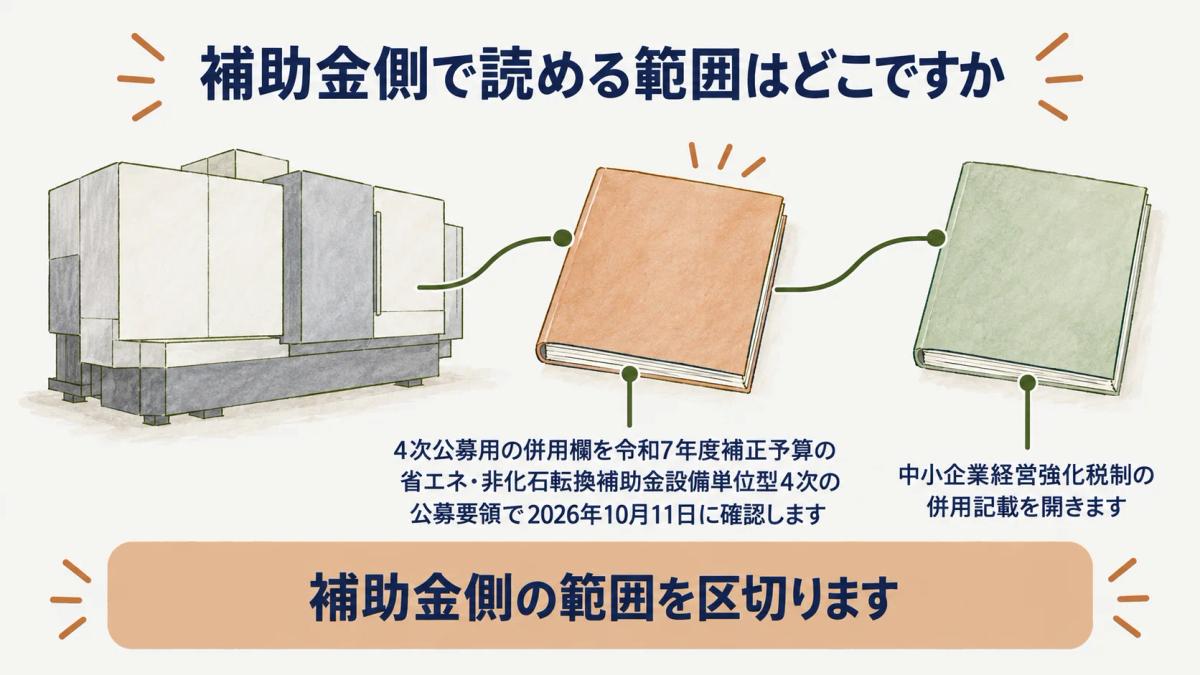
設備単位型4次公募用公募要領は、税制優遇との併用可否はそれぞれの税制担当窓口へ問い合わせること、中小企業経営強化税制との併用は可能であることを記載しています。ただし、補助金の要件確認と税制の適用要件確認は別の作業であり、公募要領だけで税制上の手続を完結させることはできません。
「補助金を使う設備なら税制も使えるのか」「税制側の証明書はいつ必要か」と迷う場合、同じ設備情報を使っても制度ごとに確認する主体・書類・時点が異なります。設備名、型番、取得予定日、補助金の事業区分、税制側の確認事項を分けて整理します。
この記事では、設備単位型4次公募用資料にある併用の記載と、中小企業庁の経営力向上支援の案内を起点に、確認の範囲を説明します。個別の税務判断、適用可否、申告方法は税制担当窓口又は専門家に確認してください。
本記事で分かること
- 補助金資料と税制資料で確認する内容の違い
- 公募要領の併用記載を読む方法
- 同じ設備情報を二制度で整理する方法
- 相談前にそろえる資料と確認日
結論:中小企業経営強化税制と補助金の併用確認の確認順(早見表)
併用の確認では、補助金側の公募要領にある記載と、税制側の制度要件・手続を別資料で確認し、同じ設備に関する情報を対応付けることが基本です。4次公募用資料にある併用可能の記載を、税制の全条件を満たした結論として扱いません。補助金の併用を確認するポイントも制度横断の整理に使えます。
| 確認の対象 | 補助金側で見ること | 税制側で見ること |
|---|---|---|
| 制度の位置づけ | 公募要領の併用に関する記載 | 税制の制度要件・手続 |
| 設備情報 | 事業区分、型番、見積、対象経費 | 設備の仕様、取得予定、証明書等 |
| 時点 | 交付決定・契約・事業期間 | 適用時期、取得・申告に関する条件 |
| 確認先 | 執行団体 | 税制担当窓口・専門家 |
制度1の資料で確認できる範囲を区切る
補助金の公募要領は、補助対象設備、対象経費、交付申請、契約・発注、実績報告などを確認する資料です。税制の適用要件、申告書類、控除又は特別償却の具体的な扱いまでを補助金の資料だけで判断することはできません。制度ごとの資料が何を説明しているかを最初に区切ります。
公募要領の記載を確認する
4次公募用公募要領は、税制優遇との併用可否については各税制の担当窓口へ問い合わせること、及び中小企業経営強化税制との併用は可能であることを示しています。この記載を確認票に写す際は、資料名・回次・該当ページ・確認日を添え、他の税制にも同じ取扱いがあると広げないようにします。
補助金側では、予定設備の型番、メーカー、台数、設置場所、見積の内訳、契約・発注の予定を確認します。税制側へ問い合わせる場合にも同じ設備を説明する必要があるため、設備一覧の版を固定しておくと、制度ごとに別の型番を伝える事故を防げます。
税制側の確認先を分ける
税制に関する要件や手続は、中小企業庁の経営力向上支援に関する案内、関係する税制の担当窓口、税務の専門家などで確認します。補助金の執行団体へ税制の個別適用を確認するのではなく、質問の内容に応じて確認先を分けます。問い合わせの際は、制度名、設備名、取得の予定時期、確認したい論点を短く整理します。
税制側から必要な資料を求められた場合は、補助金用に作った見積・仕様書と一致しているかを確認します。機器の型番が見積変更で変わったなら、税制側へ提出又は照会した情報も更新が必要になる可能性があります。
税制要件を別資料で確認する理由
補助金の対象設備であることと、税制の適用対象であることは、資料の根拠と手続が別です。制度名が似ていたり、同じ省エネ設備を扱ったりしても、片方の確認結果をもう片方の結論として使いません。制度ごとに確認した事実と未確認の事項を別欄にすることが、併用の整理で重要です。
設備情報を整理する
設備情報の一覧には、メーカー、製品名、型番、能力、台数、設置場所、見積番号、取得・設置の予定日を置きます。補助金側で使う「更新」「新設」などの分類と、税制側で必要となる情報は同じとは限らないため、共通する情報と制度固有の情報を分けます。資料を更新した日も記録します。
複数の設備を導入する場合は、税制の確認対象とする設備を一行ずつ特定します。工事費や付帯費用を含む見積をそのまま税制の設備情報として扱わず、どの機器がどの見積行に対応するかを確認します。
補助対象経費との関係を整理する
補助対象経費の確認では、設備本体、付帯機器、据付、配管、電気工事、設計、撤去などを見積明細で分けます。税制の確認では、必要となる設備の取得情報と、補助金側の経費区分が同じ表記になるとは限りません。二つの制度の資料を同じ表に置くときも、制度名ごとに根拠欄を設けます。
補助金と税制の資料を並べる
並べる資料には、公募要領、補助金の見積明細、型番確認の記録、税制側の案内、証明書・申請書類の要否を置きます。資料間で型番、台数、取得予定日が違う場合は、どちらかを推測で直さず、見積・仕様書・担当者へ戻って確認します。制度への照会履歴も、資料の一部として保管します。
補助金の交付決定、契約・発注、設備取得の時期は、税制側の適用時期と同じ意味ではありません。カレンダー上の日付が近くても、何の手続に関する日付かを欄で区別し、制度ごとの確認結果を混ぜないようにします。
相談前にそろえる資料を確認する
相談前には、対象設備一覧、見積書、仕様書、補助金の制度名・回次、税制の確認したい論点、予定日をそろえます。質問が「併用できるか」だけでは、どの設備・どの経費・どの時期かが不明確になり、回答の範囲も曖昧になります。確認したい事実を一つずつ書き出します。
確認日を残す
確認記録には、問い合わせ先、問い合わせ日、回答日、回答者、対象設備、資料の版、次に確認する事項を記します。回答の前提となった型番や予定日が変わったときは、以前の回答を新しい設備にそのまま適用しません。変更内容を示して再確認が必要かを判断します。
出典:令和7年度補正予算 省エネ・非化石転換補助金(設備単位型)4次公募用公募要領、他の補助金等との併用に関する記載/中小企業庁 経営力向上支援(確認日:2026年10月11日)。
併用を検討する社内表には、補助金の申請単位と税制の適用を考える資産単位を同じ行に書かない方が整理しやすくなります。設備の名称、型番、取得予定日、取得価額、設置場所を共通の識別子でつなぎ、それぞれの制度で必要な資料を別欄にします。税制の対象になるかという判断と、補助対象経費になるかという判断は、同じ資料だけでは完結しません。
取得予定日が変わると、補助金側の事業期間だけでなく、税制側の手続・適用時期にも影響する可能性があります。補助金の交付決定を待つ間に税制の届出期限を見落とさないよう、制度ごとの期限を別のカレンダーに置きます。期限や適用要件は改正され得るため、過去の解説記事ではなく当年の公式案内を確認する前提にします。
設備の価格を比較するときは、補助見込み額を差し引いた後の負担だけで税制の検討を済ませません。会計・税務上の扱い、補助金受給時の処理、取得価額の考え方は、個別事情によって専門家への確認が必要になることがあります。制度資料に書かれていない結論を記事や営業資料から補わず、相談時に使う事実関係を整理します。
申請担当と経理担当の間では、どの設備をどの制度で検討しているかを定期的に照合します。省エネ診断の準備項目を参考に、既設設備の使用状況や更新目的も記録しておくと、投資の説明を共有できます。併用可の記載は手続の完了を意味しないため、二つの制度の確認記録を別々に残してください。
税制と補助金を同時に検討する表では、設備の取得予定日、取得価額、型番、設置場所、補助金の事業期間を共通の識別子で結びます。ただし、補助対象経費の計算と税制上の取得価額・手続は同じ欄で判断せず、それぞれの公式案内又は相談先に対応する資料を添えます。設備案が変更されたときは、補助金の見積だけを更新せず、税制側で確認した型番・取得時期・証憑の前提にも差が出ていないかを確認します。制度の併用は費用負担の比較に役立ちますが、適用を保証する資料ではないため、社内決裁では未確定の条件を明示します。
税制に関する検討資料では、補助金の申請に使う見積と、資産取得又は申告で必要となる資料を一対一に対応させます。取得予定の設備が変更されたなら、経理担当へ型番・取得時期・金額の変更を共有し、当初の相談記録と差分を確認します。補助金側の交付決定や事業期間に関する予定を、税制の要件を満たす確定事実として扱わないことが重要です。
税制と補助金の検討表には、設備の名称、型番、取得予定日、設置場所、見積番号を共通の識別子として記載します。そのうえで、補助金の対象経費・事業期間と、税制の適用要件・必要手続を別の欄で管理します。補助金側で候補設備又は日程が変わったときは、税制側で確認していた資産情報と予定時期にも差がないかを経理担当と照合してください。二つの制度に同じ設備が関係していても、確認すべき資料と判断する窓口が同じとは限りません。
社内決裁では、補助を受けない場合の投資額、補助を見込む場合の資金負担、税制の検討が必要な事項を分けて示します。交付決定や税制適用を前提にした金額を確定値として扱わず、どの条件が満たされた場合の試算かを明記します。設備の取得前後で必要となる証憑を整理しておくと、制度ごとの確認を後からやり直しやすくなります。
設備情報の変更は、補助金と税制の確認表へ同時に反映します。取得予定日だけが変わる場合も、必要な手続を確認してください。
取得予定日の変更は、補助金と税制の双方の確認表へ反映します。古い日付の相談記録を根拠にしないでください。
まとめ
中小企業経営強化税制と補助金を併用する際は、補助金側の記載と税制側の要件を別資料で確認します。設備情報と予定日をそろえ、変更があれば両制度の確認記録を見直してください。2026年の省エネ補助金の全体像も設備更新前の情報整理に役立ちます。
よくある質問
- Q. 併用可能と書かれていれば税制の条件は不要ですか。
- 税制の条件は不要にはなりません。4次公募用公募要領にある併用可能の記載は補助金側の確認であり、税制の適用要件・手続・必要資料は税制側の案内と担当窓口で確認します。
- Q. 控除率は補助金の公募要領に載っていますか。
- 控除率など税制の具体的な内容は、補助金の公募要領ではなく、税制側の公式案内や担当窓口で確認します。補助金の資料にある併用の記載から、個別の控除内容を推測しないでください。
- Q. ほかの補助金でも同じ扱いですか。
- ほかの補助金に同じ併用の記載があるとは限りません。補助金ごとの公募要領と、税制側の条件をそれぞれ確認し、設備・経費・手続の前提を資料で照合してください。
出典
本記事の出典は に内容を確認しています。
- 1.令和7年度補正予算 省エネ・非化石転換補助金(設備単位型)4次公募用公募要領(sii.or.jp)
- 2.中小企業庁 経営力向上支援(chusho.meti.go.jp)