補助金の併用|設備投資で公募要領を確認するポイント
著者・監修: 依田尚人(YDAIコンサルティング株式会社 代表)
補助金の併用は、同じ経費が重複していないかを起点に、対象制度それぞれの公募要領を確認して判断します。一つの制度で認められる取扱いを、別の補助金にもそのまま当てはめず、制度ごとの資料と執行団体の案内を確認することが必要です。
本記事の規定例は、令和7年度補正予算・3次公募・SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」・2026-09-06確認の範囲に限ります。個別の制度の組合せ可否や申請可否は判断せず、制度の条件は公募要領が正として確認してください。要領の版・公表日は公式ページ(PDFの表紙・更新履歴)で確認します。
補助金の併用は重複する経費から確認する
併用を確認する出発点は、二つの制度で同じ設備費、工事費、設計費などを補助対象経費として重ねていないかを整理することです。省エネ・非化石転換補助金の3次公募用の規定例では、補助対象経費が重複する場合の併用はできないとされています。
| 最初に整理する項目 | 確認する内容 | 一次資料・確認日 |
|---|---|---|
| 経費 | 設備費、工事費、設計費などの重複 | SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」・2026-09-06確認 |
| 制度 | それぞれの制度名、年度、予算区分、回次 | 各制度の公募要領 |
| 時期 | 申請・交付・着手に関する条件 | 各制度の公募要領 |
| 確認先 | 執行団体、自治体、税制の担当窓口 | 公式資料・問い合わせ先 |
補助対象経費が重複する場合の考え方
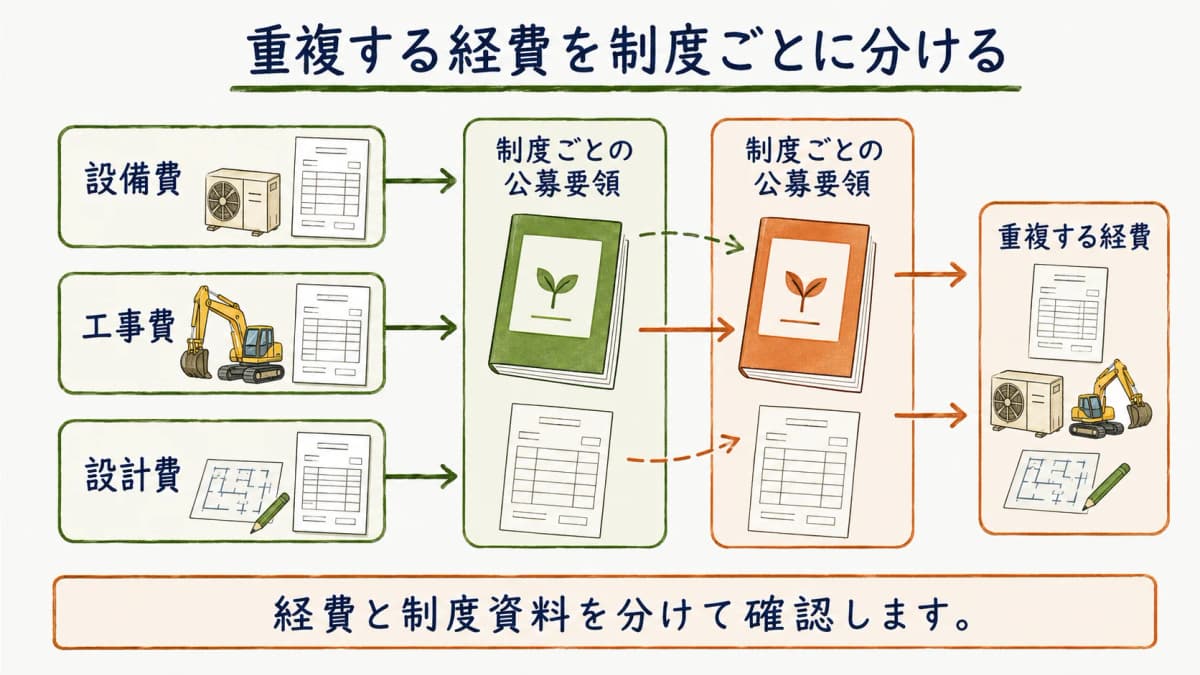
令和7年度補正予算・3次公募の省エネ・非化石転換補助金では、他の補助金等と補助対象経費が重複する場合は併用できないとされています。出典はSII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」・2026-09-06確認です。
これは同制度の規定例です。設備や工事の名称が同じでも、どの費目が重複するか、他制度がどのように定めているかを、それぞれの公募要領で確認します。
確認表には、同じ設備に関する費用でも、設計、設備、工事などの区分を分けて書きます。費目の名称だけで重複の有無を決めず、各制度で補助対象経費として示されている範囲を確認するためです。
制度ごとに公募要領を確認する理由
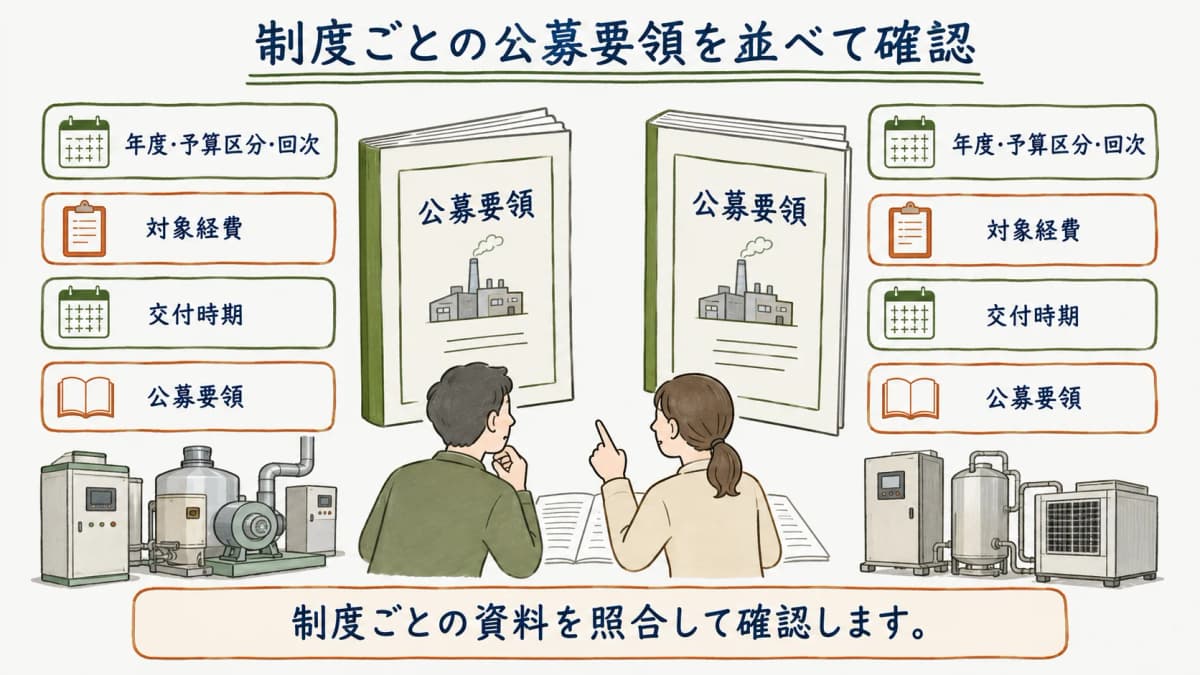
補助金は、年度、予算区分、回次、対象経費、交付時期の条件が制度ごとに異なります。併用に関する規定も、制度名だけで判断せず、対応する年度・回次の公募要領で確認します。
過去に確認した取扱いを参照する場合も、資料名と回次を確認します。同じ制度名でも、公募要領の版が変われば、確認する条件や掲載場所が変わる可能性があるためです。
制度全体の確認手順は省エネ補助金2026の制度全体像で確認できます。省エネ・非化石転換補助金の規定例は4類型と確認ポイントも参照できますが、個別の組合せを記事だけで判定しません。法令・制度解説の一覧から関連する制度テーマも確認できます。
省エネ・非化石転換補助金の規定例を読む
省エネ・非化石転換補助金の規定例を読むときは、重複経費、地方公共団体の一般財源、税制優遇を別々の項目として確認します。ここでの取扱いは、令和7年度補正予算・3次公募・SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」・2026-09-06確認に基づきます。
| 確認項目 | 同制度の3次公募用で示される取扱い | 確認先 |
|---|---|---|
| 補助対象経費の重複 | 重複する場合は併用できない | SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」 |
| 地方公共団体の一般財源 | 併用が認められる場合がある | SIIと地方公共団体 |
| 税制優遇 | 税制の担当窓口へ確認する | 税制の担当窓口 |
| 他制度の交付 | 交付決定前に他制度が交付された場合はSIIへ連絡する | SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」 |
地方公共団体の一般財源による補助金の扱い
省エネ・非化石転換補助金の3次公募用では、地方公共団体の一般財源による補助金等との併用が認められる場合があるとされています。地方税や地方交付税交付金など、使途が特定されていない財源に関する取扱いを、SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」・令和7年度補正予算・3次公募・2026-09-06確認の範囲で確認します。
財源や制度条件は自治体ごとに異なります。自治体の制度の金額・条件を記事で断定せず、制度の担当窓口とSIIの案内を確認してください。
自治体の案内を確認するときは、制度名、財源に関する記載、対象経費、年度、確認日を記録します。省エネ・非化石転換補助金の例と同じ取扱いになると先に考えず、それぞれの資料を照合します。
税制優遇との併用を確認する窓口
税制優遇との併用可否は、それぞれの税制の担当窓口に確認します。省エネ・非化石転換補助金の3次公募用では、中小企業経営強化税制との併用は可能と示されています(SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」、令和7年度補正予算・3次公募・2026-09-06確認)。税制の要件や控除の内容はここでは扱いません。
補助金の公募要領に書かれた取扱いと、税制の適用要件は別々に確認します。制度名や設備名だけから、税制優遇を受けられるかどうかを判断しないことが重要です。
税制の確認記録には、補助金の資料名とは別に、確認した窓口と制度名を残します。異なる制度の要件を一つの表へまとめる場合も、根拠となる資料を分けて管理してください。
併用を検討するときの確認手順
併用を検討するときの確認手順とは、経費、制度、交付時期、確認先を一覧にして、資料の根拠を対応させることです。申請書類を作成する手順や個別の組合せを決めるものではありません。
| 順序 | 確認すること | 残す情報 |
|---|---|---|
| 1 | 経費を制度ごとに分ける | 設備費・工事費などの内訳 |
| 2 | 制度資料を特定する | 年度、予算区分、回次、資料名 |
| 3 | 交付時期・着手条件を確認する | 各制度の公募要領の該当箇所 |
| 4 | 公式の確認先を整理する | 執行団体、自治体、税制の担当窓口 |
経費・制度・交付時期を整理する
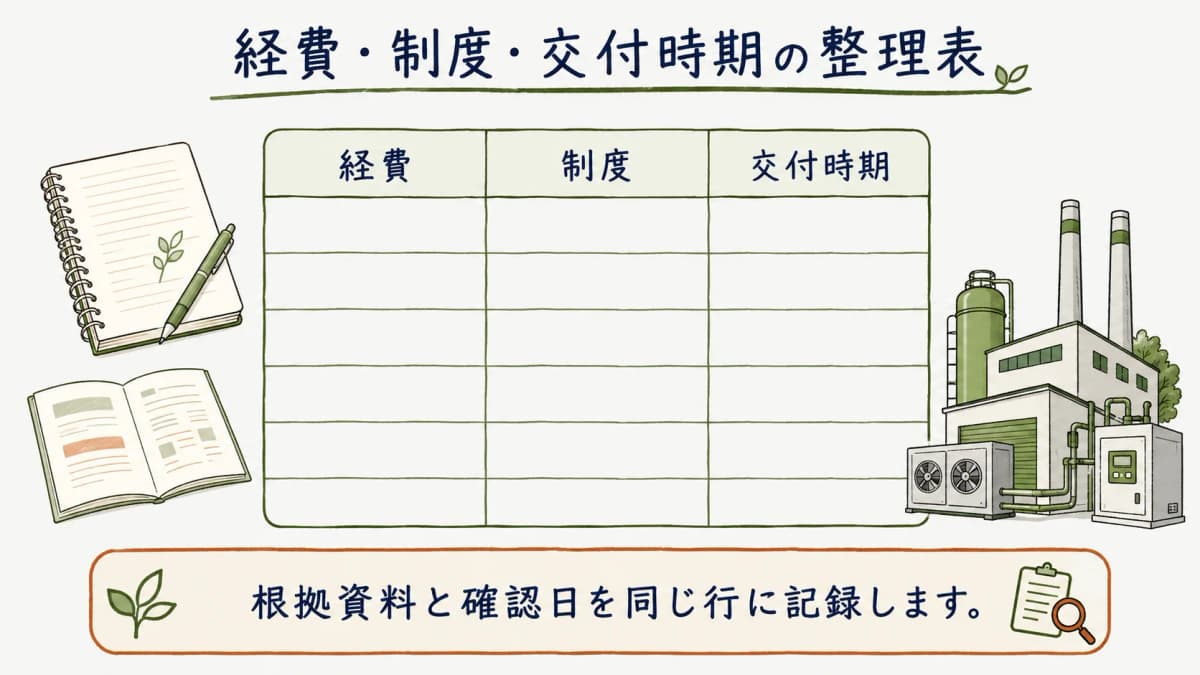
各経費がどの制度の補助対象として記載されているかを整理します。そのうえで、年度・予算区分・回次、交付に関する条件、確認日を同じ行に置き、同じ費目の重複がないかを確認します。
確認記録を更新するときは、古い版の条件を新しい回次へ移さず、制度ごとの資料名と確認日を追加します。この方法は、重複経費の有無を確認する前提となる資料の整理に役立ちます。
確認の途中で条件が分からない項目があれば、空欄を推測で埋めません。該当する公募要領の箇所と執行団体の案内を確認し、確認日を添えて記録します。
執行団体と自治体へ確認する事項
執行団体には、対象回次の公募要領にある併用の取扱いを確認します。自治体には、制度の財源や対象経費を含む条件を確認し、税制は担当窓口へ確認します。
確認先が複数ある場合も、回答を記事の一般ルールとして扱いません。確認した制度名、年度、回次、資料名、確認日を記録し、個別の組合せは各制度の公式案内で確認してください。
一つの設備投資に複数の制度が関係する可能性があるときほど、経費と資料を分けて確認します。これにより、どの制度のどの規定を確認すべきかを明確にできます。
重複受給を避けるための資料管理
重複受給を避けるための資料管理とは、制度ごとの経費、申請状況、資料の版、確認日を対応させて保管することです。制度の条件は公募要領が正であり、別制度の情報を混ぜない記録が必要です。
| 管理する項目 | 記録する内容 | 確認する資料 |
|---|---|---|
| 経費 | 対象設備・工事と金額の内訳 | 見積り・対象経費の説明 |
| 制度 | 制度名、年度、予算区分、回次 | 公募要領の表紙・事業概要 |
| 進行状況 | 申請・交付に関する確認事項 | 執行団体の案内 |
| 確認日 | 資料を読んだ日、版 | 公式ページ・PDF |
申請状況を記録する方法
申請している設備が別の補助金等でも扱われる場合は、制度ごとの資料と状況を記録します。省エネ・非化石転換補助金の3次公募用では、交付決定前に他の補助金等や間接補助金等が交付された場合、速やかにSIIへ連絡することが示されています(SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」、令和7年度補正予算・3次公募・2026-09-06確認)。
この規定例を全制度に一般化せず、対象となる制度の公募要領を確認します。資料の版と確認日を残すことで、確認した条件の範囲を見直せます。
よくある質問
国の補助金どうしは併用できますか
省エネ・非化石転換補助金では、補助対象経費が重複する場合は併用できないとされています。他制度にも同じ扱いを当てはめず、令和7年度補正予算・3次公募・SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」・2026-09-06確認と、それぞれの公募要領を確認します。
自治体の補助金はどう確認しますか
同制度では、地方公共団体の一般財源による補助金と併用できる場合があるとされています。財源や制度条件が異なるため、自治体と執行団体に確認します(SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」、令和7年度補正予算・3次公募・2026-09-06確認)。
税制優遇はどこに確認しますか
税制優遇の要件・併用可否は税制の担当窓口に確認します。中小企業経営強化税制との併用は、令和7年度補正予算・3次公募・SII「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉工場・事業場型」および同「令和7年度補正予算 省エネ・非化石転換補助金 公募要領〈3次公募用〉設備単位型」・2026-09-06確認では可能と示されています。制度の条件を混同しないように、年度・回次に対応する公募要領で確認します。
まとめ
補助金の併用は、重複する経費を起点に、制度ごとの公募要領を確認します。令和7年度補正予算・3次公募の省エネ・非化石転換補助金の規定例は、一般財源や税制に関する確認先を整理する材料になりますが、全制度の一般ルールや個別の組合せの結論ではありません。資料名と確認日を記録し、執行団体・自治体・税制の担当窓口の公式案内で確認してください。根拠の異なる制度資料を、同じ結論にまとめないようにします。
出典
著者・監修
依田尚人YDAIコンサルティング株式会社 代表
依田尚人は YDAIコンサルティング株式会社 代表。省エネ・脱炭素分野の補助金制度の予算・補助率・公募動向について、公募要領・執行団体等の公開情報を一次ソースまで確認する工程を標準として、本サイトの記事を設計・監修しています。
shoene-hojokin-navi.comは、YDAIコンサルティング株式会社が運営する情報メディアです。掲載情報の収録基準・出典の考え方は情報の収録基準と運営方針をご覧ください。
掲載内容に誤りや古い情報を見つけられた場合は、お問い合わせフォームよりご連絡ください。内容を確認のうえ対応します。
関連記事
自家消費型太陽光補助金|蓄電池と同時導入で確認する制度
事業所・産業施設で自家消費型太陽光と蓄電池を導入する際に、制度名、同時導入の条件、公募資料を確認する方法を整理します。
約10分で読めます
ZEB補助金|非住宅の省CO2化で確認する制度と資料【2026年度】
非住宅のZEB化・省CO2化を検討するときに確認する制度の6メニュー、公募実績、執行団体、脱炭素ビルリノベとの整理方法を解説します。
約11分で読めます
自然冷媒補助金|コールドチェーンで確認する対象施設と制度
冷凍冷蔵倉庫、食品製造工場、食品小売店舗で自然冷媒機器の導入を検討する際に、制度資料で確認する項目を整理します。
約10分で読めます