地方公共団体の一般財源による補助金は併用できる?確認する資料の場所
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
設備単位型4次公募用公募要領では、他の補助金等と補助対象経費が重複する場合は併用できない一方、地方公共団体の一般財源により実施する補助金等との併用は認める記載があります。確認では、制度名ではなく、財源の説明と同じ経費に補助が重なるかを分けて見ます。
「自治体の補助金なら国の補助金と一緒に使えるのか」「設備本体と工事を分ければ問題ないのか」と悩むときは、制度名や支給主体だけでは判断できません。自治体の公募資料、財源の説明、対象経費の明細、交付決定の状況を対応させる必要があります。
この記事は、令和7年度補正予算の設備単位型・工場事業場型4次公募用公募要領を資料例に、地方公共団体の一般財源との併用を確認する方法を解説します。個別の併用可否は、SIIと地方公共団体の当該制度窓口に確認してください。
本記事で分かること
- 補助対象経費の重なりを確認する理由
- 一般財源の説明を探す場所
- 設備費・工事費を同じ明細で照合する方法
- 確認先と交付決定状況を記録する方法
結論:地方公共団体の一般財源による補助金との併用確認の確認順(早見表)
併用の確認では、地方公共団体の制度が一般財源によるものかを資料で確認し、国の補助金と対象経費が重複しないかを明細単位で照合することが基本です。自治体名又は制度名だけを根拠に併用の可否を決めません。補助金の併用を確認するポイントも先に読むと、制度横断の整理がしやすくなります。
| 確認項目 | 確認する資料 | 記録する内容 |
|---|---|---|
| 自治体制度の財源 | 募集要領、交付要綱、予算説明 | 財源の記載箇所 |
| 対象経費 | 両制度の経費表・見積明細 | 設備、工事、設計の行 |
| 決定の状況 | 申請書、通知、照会記録 | 申請日、決定日、担当窓口 |
| 不明点 | 質問書・回答 | 問い合わせ日、回答内容 |
併用を制度横断で断定できない理由
二つの制度が同じ省エネ設備を対象としていても、財源、補助対象経費、申請単位、交付決定の条件は同じとは限りません。設備本体の費用、据付工事、設計、撤去、付帯設備などを一つの合計額だけで比較すると、重なる範囲を見落とします。制度を横断するときほど、見積行に戻って確認します。
確認済みの制度と未確認の制度を分ける
確認表の先頭には、国の補助金、自治体の補助金、税制などを制度ごとに分け、資料を取得した日と確認済みの事項を記します。自治体の公募がまだ出ていない、交付要綱が改訂中、窓口回答を待っている場合は、未確認と明記します。推測で「併用できる」と記載したまま事業計画を進めないことが大切です。
設備単位型4次公募用資料は、補助対象経費が重複する場合の併用はできないと示しています。まず、国の申請に入れる見積行を確定し、自治体制度の対象経費と同じ項目があるかを照合します。
財源の記載箇所を確認する
一般財源により実施する補助金等について、4次公募用資料は地方税や地方交付税交付金など、使途が特定されていない財源の例を示しています。自治体の制度を確認する際は、募集要領・交付要綱・予算資料のどこに財源が書かれているかを確認し、窓口への質問では資料名と該当箇所を伝えます。
自治体のウェブページに「補助金」と書かれているだけでは、財源の扱いまで読み取れないことがあります。資料に明記されていない場合は、制度の名称から結論を出さず、確認が必要な項目として残します。
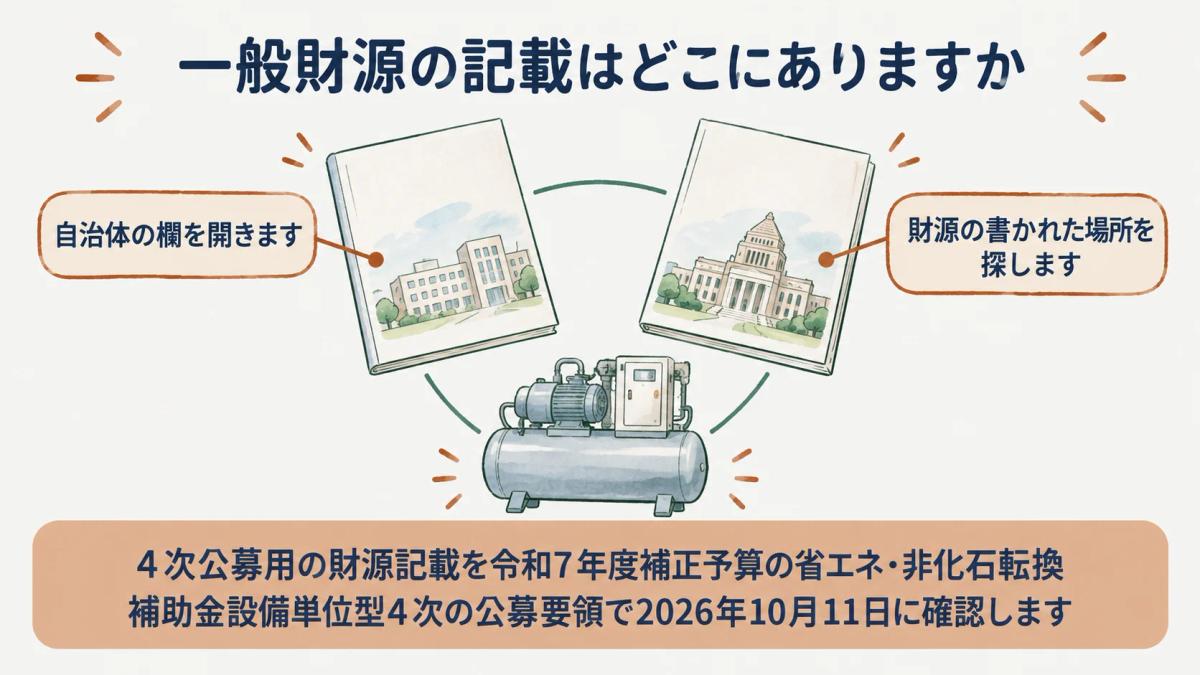
一般財源の記載を公募要領で確認する
4次公募用公募要領は、地方公共団体の一般財源による補助金等との併用を認める記載を置いています。ただし、この記載は経費の重複を確認しなくてよい意味ではありません。自治体の制度資料と国の制度資料を並べ、対象経費・補助対象外経費・交付の条件を照合します。
設備と工事の経費を分ける
見積明細では、設備本体、据付、配管、電気工事、撤去、設計などを別行にします。自治体制度が工事費だけを対象にする場合でも、国の申請に同じ工事が含まれていないかを確認します。設備費と工事費を別の制度へ振り分ける前に、各制度がその経費をどのように定義しているかを読みます。
工事の一部だけを対象にする場合は、工事範囲を図面と見積で特定します。同じ工事を「設備の付帯」「建物側の改修」など別の名前に変えて二重に扱わないよう、発注先、工事項目、金額、設置場所を表で対応させます。
補助対象経費の重複を整理する
経費の重複を整理する表には、制度名、見積番号、行番号、品名、数量、金額、対象とする制度、確認結果、根拠資料を置きます。設備一式という行がある場合は、内容を確認して分解できるかを検討します。制度ごとに別の名称で書かれていても、実際に同じ支出かを確認することが必要です。
自治体資料を確認する
自治体資料では、補助対象経費、補助率、上限額、申請者、交付決定後の手続、国費を含む他制度との関係を確認します。資料に併用に関する記載がない場合は、勝手に補完せず、質問事項として整理します。問い合わせでは、国の制度名、自治体の制度名、対象設備、重なる可能性がある見積行を具体的に伝えます。
同じ設備に複数の申請がある場合、交付決定前に他の補助金等又は間接補助金等が交付されたときは速やかにSIIへ連絡する旨が、4次公募用資料に記載されています。連絡が必要となり得る状況を把握するため、他制度の申請日・決定日・通知の受領日を一覧にします。
確認先を分けて記録する
併用の確認は、国の制度についてはSII、自治体制度については地方公共団体の窓口というように、確認先が分かれます。一方の回答だけで他方の制度の条件まで確定したと扱わず、誰に何を確認したかを別々に残します。質問を短くするため、経費表と制度資料の該当箇所を添えます。
問い合わせ事項を整理する
問い合わせメモには、制度名、資料名、年度・回次、対象設備、見積行、財源の記載箇所、重複が疑われる経費、確認したい論点を記します。回答を受けたら、回答日、回答者、回答の範囲、追加確認の有無を残し、口頭回答だけで表を確定させません。
出典:令和7年度補正予算 省エネ・非化石転換補助金(設備単位型・工場・事業場型)4次公募用公募要領、他の補助金等との併用に関する記載(確認日:2026年10月11日)。
併用の可否を確認する表では、国の制度と自治体制度を左右に置き、財源、対象者、対象設備、対象経費、補助率、申請時期、交付決定の状況を項目ごとに比べます。「自治体の制度だから」という分類だけでは、一般財源による制度かを判定できません。自治体の募集要領又は交付要綱で、財源に関する記載を見つけた頁を控えます。
経費の重複は、制度の名称が似ているかではなく、同じ設備・工事・請求行に対して二重に補助を受ける形になっていないかで確かめます。空調本体、据付、電気工事、設計費などを見積明細単位で分け、どちらの制度にどの金額を申請する予定かを記します。対象外経費を勝手に片方へ振り替えず、各制度の資料に沿って扱います。
自治体の担当部署と国の制度の窓口に確認する内容は、同じ質問文にせず分けると回答を整理しやすくなります。自治体には財源と制度側の併用条件を、国の制度側には対象経費の重複と他制度の決定状況を伝えます。回答を受けた日、資料名、担当部署、未確認事項を記録すると、申請時の説明に使えます。
申請の順番や採否によって状況が変わる可能性があるため、最初の確認結果を固定的な結論にしないでください。公募要領を読む際の確認項目も参照し、制度ごとの資料改訂と交付条件を確認します。併用の検討は、資金計画を立てるための作業と、重複を防ぐための照合作業を並行して進めるのが実務的です。
自治体制度を併せて検討する場合は、制度名、募集時期、財源の記載、対象設備、対象経費、交付条件を一行ずつ対応させます。国の補助金と対象設備が似ていても、自治体側の財源や経費の定義が異なることがあるため、制度名だけで併用可能と判断しません。見積明細では、同じ本体価格、据付、設計、撤去が二重に計上されないかを担当部門横断で確認します。自治体に問い合わせた結果は、回答者名だけでなく、確認した要綱・募集要領の版と質問した経費行を含めて残すと、再申請時にも確認できます。
財源の確認では、募集要領の本文だけでなく、交付要綱、予算説明、自治体の問い合わせ先が示す資料を確認します。一般財源によるかが資料上で明瞭でないときは、推測で申請計画を進めず、制度名、対象経費、確認したい財源の箇所を具体的にして照会します。国・自治体のどちらにも、他制度の状況を過不足なく伝え、回答を受けた日と資料名を記録してください。
自治体制度と国の制度を比較する表では、財源、対象者、対象設備、対象経費、申請時期、交付決定の状況を同じ順番で並べます。自治体の制度名に補助金と書かれていても、一般財源による制度か、国の制度と経費が重複しないかは別に確認します。見積明細は、本体、据付、設計、撤去などの行を分け、どの制度にどの金額を申請する予定かを記録してください。自治体とSII等の確認先へ伝える事実を分けることで、財源の質問と経費重複の質問を混同しません。
別制度の申請・採択・決定状況に変更があったときは、最初の併用可否の確認をそのまま結論にしません。通知を受けた日、対象となった設備・経費、参照した制度資料を更新し、連絡が必要かを改めて判断します。回答の記録には、確認日、担当部署、資料名、未確認事項を残し、次の申請時にも同じ根拠を確認できるようにします。
自治体の回答は、質問した経費行と資料名を添えて保存します。財源の確認と経費重複の確認を別々に記録してください。
まとめ
地方公共団体の一般財源との併用を検討するときは、財源の記載と補助対象経費の重複を別々に確認します。自治体資料・国の資料・見積明細・決定状況を対応させ、判断に迷う点はSIIと自治体の窓口へ分けて確認してください。2026年の省エネ補助金の全体像も連絡が必要となる場面の整理に役立ちます。
よくある質問
- Q. 自治体の補助金なら必ず併用できますか。
- 自治体の補助金であることだけから、必ず併用できるとは判断できません。地方公共団体の一般財源による制度か、国の補助金と補助対象経費が重複しないか、両制度の資料と窓口で確認します。
- Q. 一般財源かどうかはどこに書かれていますか。
- 一般財源かどうかは、自治体の募集要領、交付要綱、予算説明などにある財源の記載を確認します。資料に見当たらない場合は、制度名から推測せず、自治体の担当窓口に資料名と確認したい項目を示して問い合わせます。
- Q. 同じ設備でも経費を分ければよいですか。
- 同じ設備に関する経費を分ける場合でも、各制度が対象とする経費の範囲と、実際の見積行が重複しないかを確認する必要があります。費目の名称だけを変えず、設備・工事・設計の実体と金額を資料で照合してください。
出典
本記事の出典は に内容を確認しています。
- 1.令和7年度補正予算 省エネ・非化石転換補助金(設備単位型)4次公募用公募要領(sii.or.jp)
- 2.令和7年度補正予算 省エネ・非化石転換補助金(工場・事業場型)4次公募用公募要領(sii.or.jp)