省エネ法の特定事業者とは|補助金申請前に確認する届出・報告
著者・監修 ・ YDAIコンサルティング株式会社 代表
省エネ法の特定事業者に関する確認は、補助金の可否を決めるためではなく、届出・報告・エネルギー使用量の資料を正しく確認するために行います。設備更新を担当する人は、見積書や設備台帳を集める段階で、法令上の区分、事業所全体の使用量、年度の制度資料を別々に整理すると、確認の経路を追いやすくなります。
省エネ法と施行令を2026-09-06に確認しました。本記事では、特定事業者という用語と、補助金の資料を見るときに照合する記録を整理します。自社が該当するかどうかは、事業所の実態と提出資料を踏まえて確認します。
用語を確認する前提
特定事業者は、省エネ法で使われる区分です。設備更新の対象になるかを示す呼び名ではないため、補助金の案内と同じ意味に置き換えないことが大切です。工場、倉庫、事務所など複数の拠点がある場合は、設備を置く一つの場所だけでなく、法令が求める集計の単位も資料で確認します。
| 確認する用語 | 根拠資料 | 個別に照合する情報 |
|---|---|---|
| 特定事業者 | 省エネ法第7条・施行令第2条 | 工場等の使用量に関する資料 |
| 中長期計画 | 省エネ法第15条 | 提出の有無と控え |
| 定期報告 | 省エネ法第16条 | 報告書と対象年度 |
| 設備更新 | 見積書・設備台帳・公募資料 | 型番、用途、制度区分 |
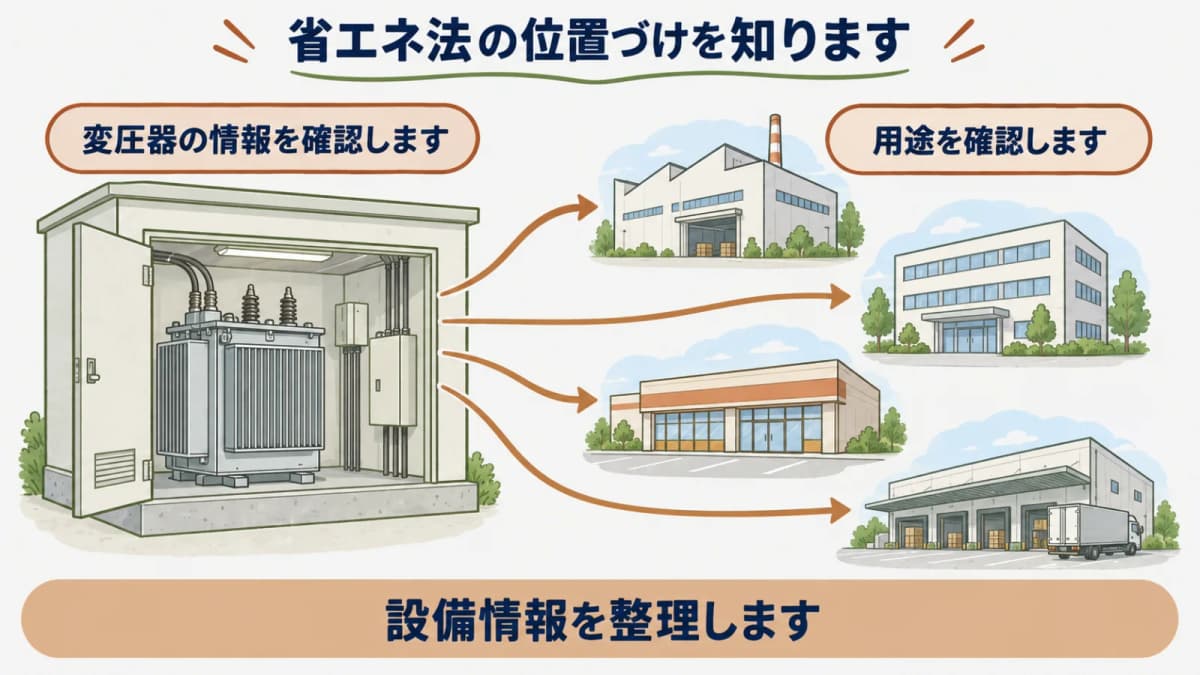
省エネ法の位置づけを知る
省エネ法第7条は、工場等を設置している者について、設置している全ての工場等の年度のエネルギー使用量の合計に着目する仕組みを定めています。施行令第2条では、原油換算で1,500キロリットルという数値が示されています。数値だけを取り出すのではなく、年度、集計対象、原資料を合わせて確認します。
特定事業者には、中長期的な計画の作成・提出と毎年度の定期報告に関する規定があります。第15条と第16条を読むときは、設備導入の見積書を直接判定する資料ではなく、事業者のエネルギー使用状況を確認するための法令上の資料として位置付けます。第一種エネルギー管理指定工場等については、施行令第3条に原油換算3,000キロリットルの基準がありますが、個別の区分は届出や報告の資料で確かめます。
補助金の可否と分けて考える
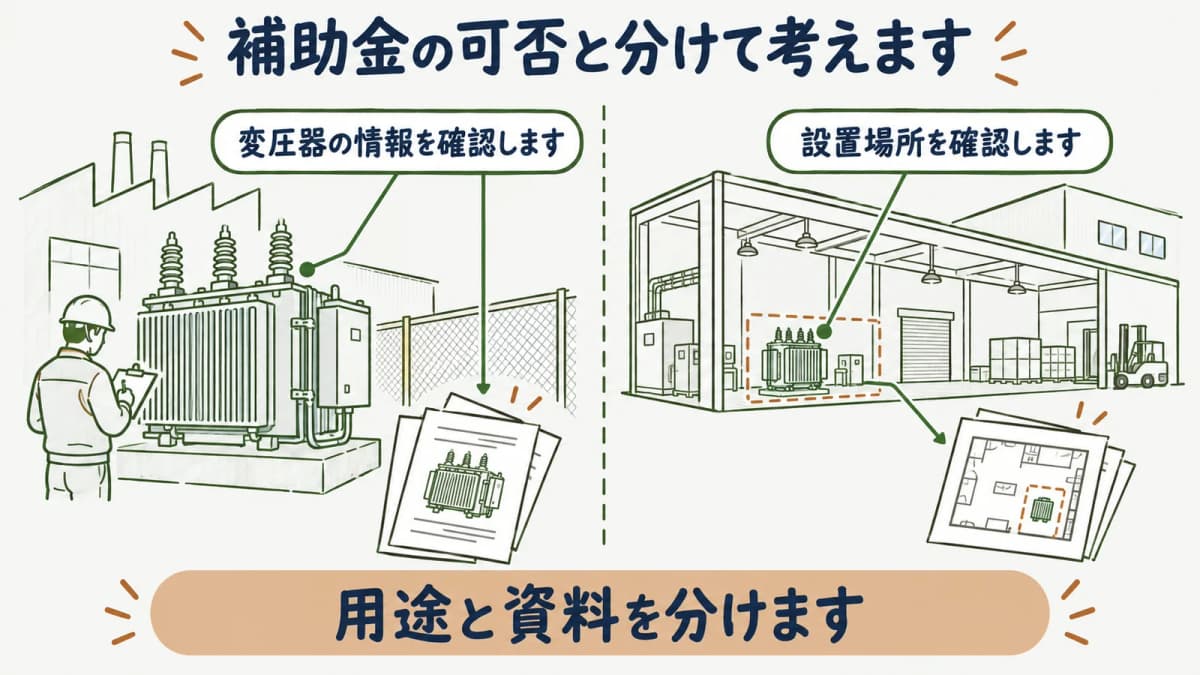
補助金の対象設備や申請条件は、制度ごとの公募要領や公式案内で確認します。省エネ法上の区分を確認していても、それだけで設備更新が補助対象になるわけではありません。反対に、設備単位型の資料を見つけても、法令上の届出・報告に関する確認が不要になるわけでもありません。
資料を分けるときは、法令の欄に第7条・第15条・第16条、制度の欄に公募要領の年度と区分、設備の欄に型番・用途・設置場所を記録します。一つの表に混在させず、参照した資料名と確認日を残すと、見積や更新計画が変わったときに読み直す場所を見つけやすくなります。
資料の確認方法
届出・報告の資料は、設備の導入計画とは作成時点や目的が異なります。設備の一覧を作る担当と、エネルギー使用量の集計を管理する担当が分かれている場合は、どの資料がどの年度を示すかを共有してから制度資料を確認します。
届出・報告に関する資料を見る
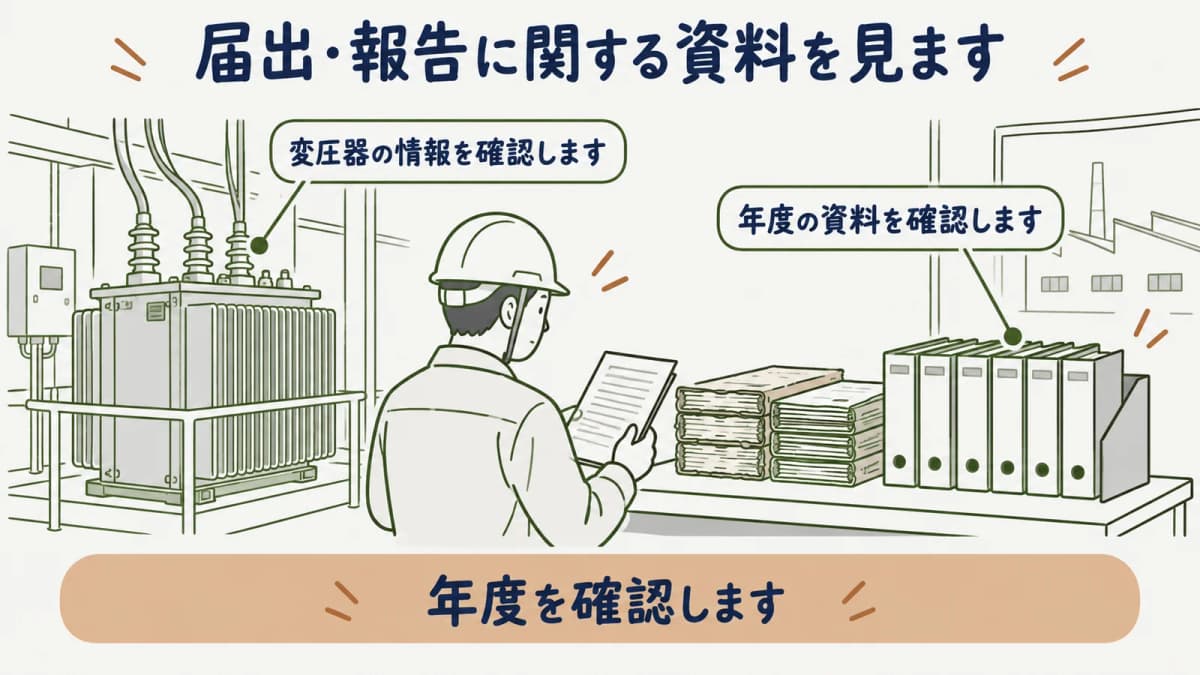
届出や定期報告に関する控えがある場合は、対象年度、提出先、記載された拠点の範囲を確認します。古い控えをそのまま現在の判断材料にせず、更新設備の見積時点で参照する年度の資料と区別します。設備台帳は、使用量の合計を示す資料ではありませんが、設備の設置・改廃の状況を照合する手掛かりになります。
省エネ・非化石転換補助金の設備単位型に関する資料では、省エネ法上の位置づけによって提出書類の案内が分かれる場合があります。公式サイトを確認する際は、制度名、年度、回次、資料の版を記録し、法令の届出・報告の控えと同じフォルダ名だけで管理しないようにします。
使用量の扱いを個別に断定しない
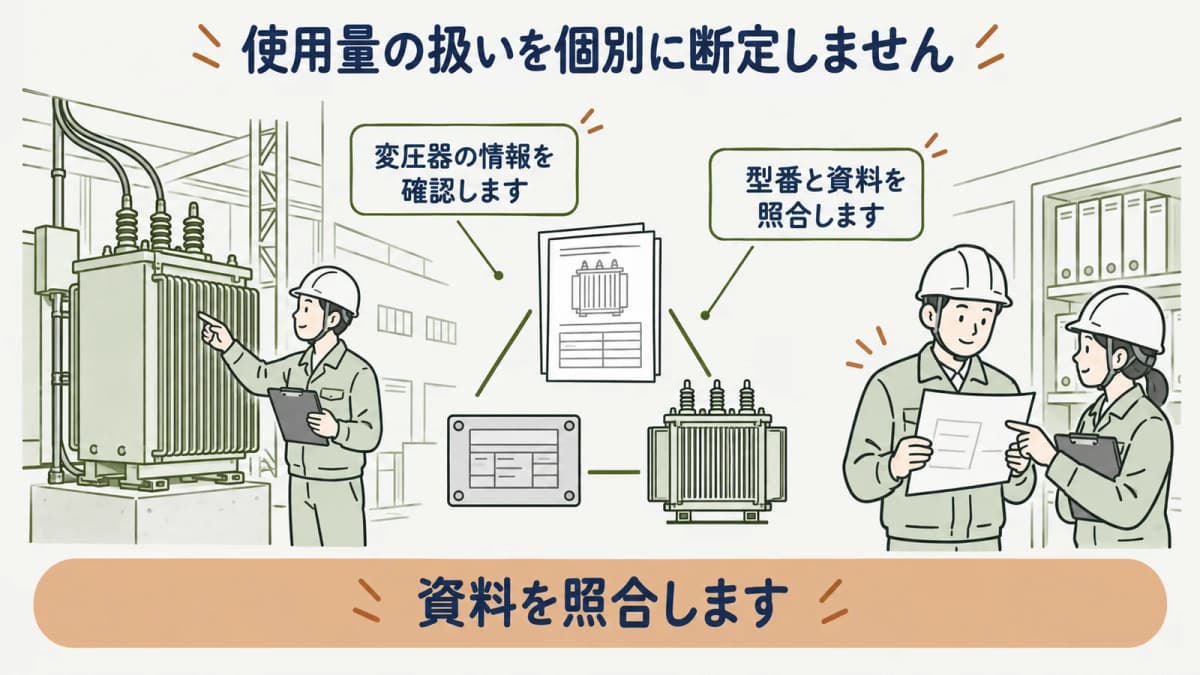
エネルギー使用量の集計は、事業所の構成、使用する燃料や電力、年度の境目によって確認する資料が変わります。原油換算の数値だけを表に転記して区分を決めるのではなく、届出・報告に使った原資料と法令の記載を照合します。換算方法や個別の該当性を、設備更新の記事だけで結論付けることはできません。
更新候補の設備については、使用量の記録とは別に、型番、用途、設置場所、更新予定時期を管理します。資料の役割を分ければ、担当者が交代したときも、どの数字が法令上の確認用で、どの情報が見積・設備確認用かを説明しやすくなります。
設備更新との関係
設備更新を補助金の資料で確認する際は、法令上の用語を先に調べて終わりにせず、設備区分と公募要領へ戻ります。工場の熱源、コンプレッサー、変圧器などは、設備名が同じでも型番や年度が異なるため、台帳の情報を現在の制度資料に対応させます。
公募要領へ戻る順序を作る
確認の順序は、まず設備の用途と型番を台帳・見積書でそろえ、次に年度と制度区分を公式資料で確認し、必要な届出・報告の資料を照合する流れにします。特定事業者に関する資料は、補助金の説明の代わりではなく、提出書類を確認するときの背景情報として扱います。
補助金の年度案内、工場向け省エネ補助金、設備単位型の確認も、設備と公募資料を照合する入口になります。確認日を添えて資料を残すことで、年度が変わった後も再確認が必要な箇所を区別できます。
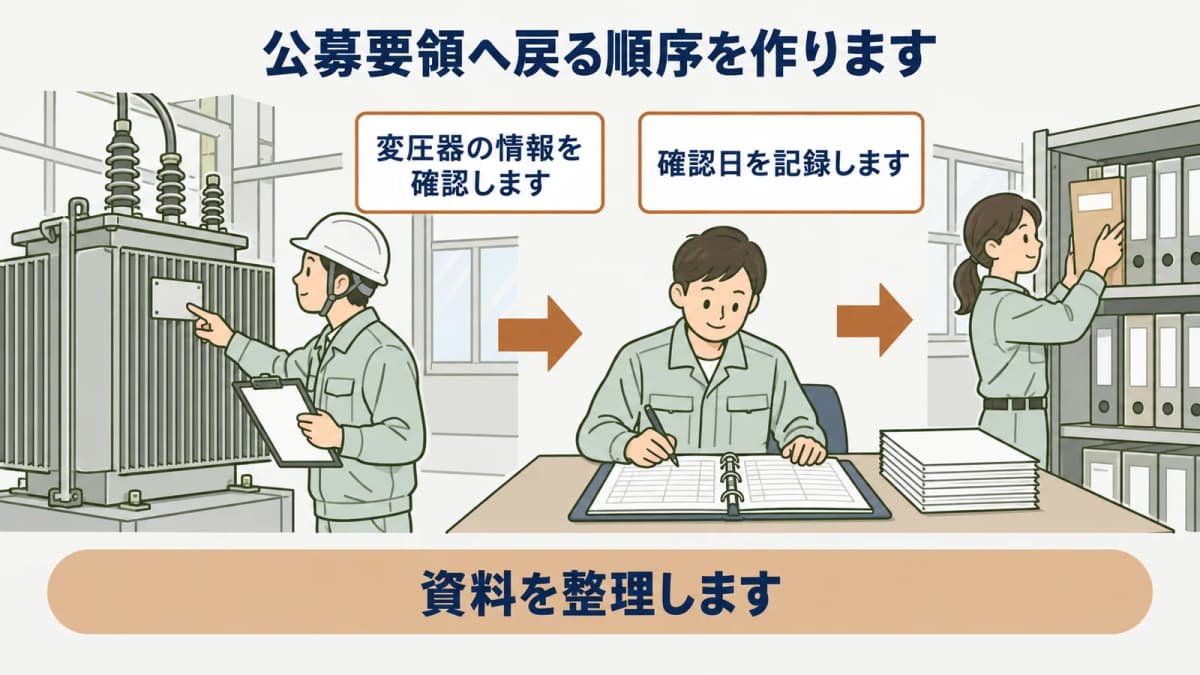
資料を引き継ぐときは、届出・報告の控えと、設備台帳・見積書を同じファイル名だけで管理せず、それぞれの目的と年度を記録します。工場等の使用量に関する資料は法令上の区分を確認するために使い、更新する設備の型番や用途は公募資料を確認するために使います。両方の資料を照合するときは、確認した時点と参照した法令・公式資料を残します。
法令上の届出・報告に関する制度と、補助金の制度資料は更新の時期が異なることがあります。前年度の控えを参考にする場合でも、設備更新の見積を確認する時点で、対象年度の公式案内と公募要領を読みます。資料の種類を分けることで、事業者区分や補助金の個別可否を一つの情報だけで決めない確認を続けられます。
使用量に関する資料を確認するときは、対象年度、対象となる工場等の範囲、元になる明細や記録を確認します。原油換算に関する数値だけを別の資料へ転記して結論を出さず、法令の条文と届出・報告の控えを照合します。複数の拠点がある場合は、どの資料がどの拠点に関係するかを整理します。
設備更新の担当者は、法令上の資料を補助金の設備判定に置き換えず、見積書、設備台帳、仕様書、公募要領を別に確認します。確認する資料が増えた場合には、参照先、確認日、担当者を一覧に残します。こうした記録を残すことで、年度が変わった後に法令と制度資料を読み直す場所を把握できます。
届出・報告の控えに記載された年度と、更新を検討する設備の見積作成日が異なる場合は、同じ時点の情報として扱いません。使用量に関する資料、設備の型番に関する資料、公募要領の案内を対応させ、どの目的で確認した資料かを区別します。法令の区分に関する確認を進めても、設備の個別可否は制度資料で確認します。
社内で資料を共有する際は、法令の条文を確認した日、届出・報告の対象年度、設備台帳を確認した日を記録します。資料の作成時点が異なることを示しておくと、更新計画を見直す際に、再確認が必要な箇所を説明しやすくなります。
まとめ
省エネ法の特定事業者は、届出・中長期計画・定期報告に関係する法令上の用語です。補助金の対象可否と混同せず、法令、届出・報告、設備台帳、公募要領を分けて確認しましょう。制度解説の記事一覧では、制度資料を読むための関連事項を確認できます。
よくある質問
- Q. 自社が特定事業者か判断できるか
- 自社の該当性は、工場等の範囲、年度のエネルギー使用量、届出・報告の状況を省エネ法と施行令に照らして確認します。記事にある数値や設備名だけで結論を出さず、原資料と提出先の案内を確認します。
- Q. 特定事業者なら補助金を使えるか
- 特定事業者という区分だけで補助金の可否は決まりません。更新する設備の用途、型番、年度、制度区分、公募要領の案内を確認し、法令上の届出・報告とは分けて資料を照合します。
- Q. 数値だけで判定できるか
- 数値だけで判定せず、年度、工場等の範囲、集計に使った原資料、法令の条文を合わせて確認します。設備更新を検討する際は、使用量の記録と設備台帳を別の資料として管理します。
出典
本記事の出典は に内容を確認しています。
- 1.エネルギーの使用の合理化及び非化石エネルギーへの転換等に関する法律(laws.e-gov.go.jp)
- 2.エネルギーの使用の合理化及び非化石エネルギーへの転換等に関する法律施行令(laws.e-gov.go.jp)
- 3.省エネ・非化石転換補助金(syouenehojyokin.sii.or.jp)